🏠 / Blog / Facturation électronique 2026-2027 : le calendrier TPE/PME et ce qui reste à gérer par courrier
Facturation électronique 2026-2027 : le calendrier TPE/PME et ce qui reste à gérer par courrier
Publié le 29/07/2026 et mis à jour le 18/08/2026
Pour aller à l'essentiel :
Ce qu'il faut retenir
• La facturation électronique 2026 concerne seulement les échanges B2B entre entreprises assujetties à la TVA en France, laissant d'autres courriers au format papier.
• Les grandes entreprises devront émettre des factures électroniques dès septembre 2026, tandis que les petites et moyennes entreprises auront jusqu'en septembre 2027.
• Le Portail Public de Facturation et les plateformes agréées sont les deux principaux canaux pour la transmission des factures électroniques.
• De nombreux documents comme les relances et mises en demeure restent papier, soulignant l'importance de ne pas négliger ces flux dans la transition numérique.
Facturation électronique 2026 obligation : le sujet revient partout, avec une avalanche d'articles qui répètent les mêmes dates sans jamais dire l'essentiel. L'essentiel, le voici : la réforme ne numérise pas toute votre facturation. Elle vise un périmètre précis, les échanges entre entreprises françaises assujetties à la TVA, et laisse en dehors une partie entière de votre courrier commercial et juridique. Relances, mises en demeure, factures aux particuliers, documents qui engagent : tout cela reste du papier. C'est précisément ce que Merci Facteur prend en charge pendant que vous branchez votre facturation sur une plateforme agréée : vous déposez le document depuis votre navigateur ou votre logiciel, il est imprimé, mis sous pli, affranchi et posté le jour même, sans imprimante et sans passage au bureau de poste. Comprendre où s'arrête la e-facture est aussi important que savoir quand elle démarre. Reprenons le calendrier, puis voyons ce qui continuera de partir par la poste.
Facturation électronique 2026 : quel est le calendrier pour les TPE et PME ?
Deux échéances structurent la réforme. Au 1er septembre 2026, toutes les entreprises françaises, sans exception de taille, doivent être en mesure de recevoir leurs factures au format électronique ; à la même date, les grandes entreprises et les entreprises de taille intermédiaire doivent aussi émettre toutes leurs factures en électronique. Au 1er septembre 2027, l'obligation d'émission s'étend aux petites et moyennes entreprises ainsi qu'aux micro-entreprises. Autrement dit, dès l'an prochain, même le plus petit indépendant doit pouvoir recevoir une facture électronique, même si son obligation d'en émettre ne tombe qu'un an plus tard.
Ce calendrier est aujourd'hui maintenu. Un décret peut décaler chaque échéance de trois mois au maximum, mais aucun report à 2028 n'est confirmé, et le pilote national mené en conditions réelles début 2026 va dans le sens d'une mise en place à l'heure. Au total, plus de sept millions d'entreprises assujetties à la TVA sont concernées : personne, dans le champ B2B domestique, n'y échappe.
Retenez la dissymétrie entre les deux dates. Une TPE qui se croit tranquille jusqu'en 2027 se trompe : dès septembre 2026, ses fournisseurs lui adresseront des factures électroniques et elle doit être raccordée pour les recevoir. Le chantier commence pour tout le monde à la même date, seul son périmètre diffère.
Qui fait quoi entre le PPF, les plateformes agréées et le e-reporting ?
Le dispositif repose sur deux canaux. Le Portail Public de Facturation, adossé à l'infrastructure Chorus Pro, constitue le socle public. À côté, des plateformes agréées, longtemps appelées plateformes de dématérialisation partenaires, jouent le rôle d'intermédiaires privés capables d'émettre, de transmettre et de recevoir les factures pour votre compte. Chaque entreprise devra passer par l'un ou l'autre : on n'enverra plus une facture directement à son client comme on envoie un email, elle circulera via ces plateformes qui garantissent le format et la transmission des données à l'administration.
À cela s'ajoute le e-reporting, souvent confondu avec la e-facture alors qu'il en est le complément. Là où la facturation électronique concerne les échanges entre entreprises françaises, le e-reporting couvre la transmission à l'administration des données de transactions qui sortent de ce périmètre : ventes aux particuliers, opérations avec des clients établis à l'étranger. Ces flux ne prennent pas la forme d'une facture électronique normalisée circulant entre plateformes ; ils font l'objet d'une déclaration de données. Cette distinction n'est pas un détail technique : c'est elle qui dessine la frontière entre ce que la réforme absorbe et ce qu'elle laisse à votre organisation actuelle.
Qu'est-ce que la facture électronique ne couvre pas ?
Voici le point que la plupart des dirigeants découvrent trop tard. L'obligation de facturation électronique ne s'applique qu'aux opérations entre assujettis à la TVA établis en France, c'est-à-dire au B2B domestique. Tout ce qui sort de ce cadre reste en dehors du format e-invoicing. Vos factures adressées à des particuliers ne deviennent pas des factures électroniques normalisées. Vos factures à des clients étrangers non plus. Et surtout, tout le courrier qui n'est pas une facture au sens strict continue de vivre exactement comme aujourd'hui.
Cette nuance change la lecture de la réforme. Beaucoup l'ont comprise comme la fin du papier dans l'entreprise. C'est faux, et c'est même une lecture dangereuse : elle pousse à démonter une chaîne d'envoi qui restera nécessaire. La réforme organise la circulation d'un type de document précis entre un type d'acteur précis. Le reste de votre communication commerciale et juridique, celui qui a souvent le plus d'enjeu, reste entre vos mains et, très souvent, reste sur papier.
Il y a un second angle mort, plus subtil : la facture électronique règle la transmission, pas le paiement. Une facture parfaitement routée par une plateforme agréée, horodatée et acceptée par le client peut très bien rester impayée quatre mois. Le format n'a jamais fait rentrer l'argent : ce qui le fait rentrer, c'est la séquence de relance qui suit, et elle n'est ni normalisée ni dématérialisée par la réforme.
Quels flux de votre entreprise restent au courrier papier ?
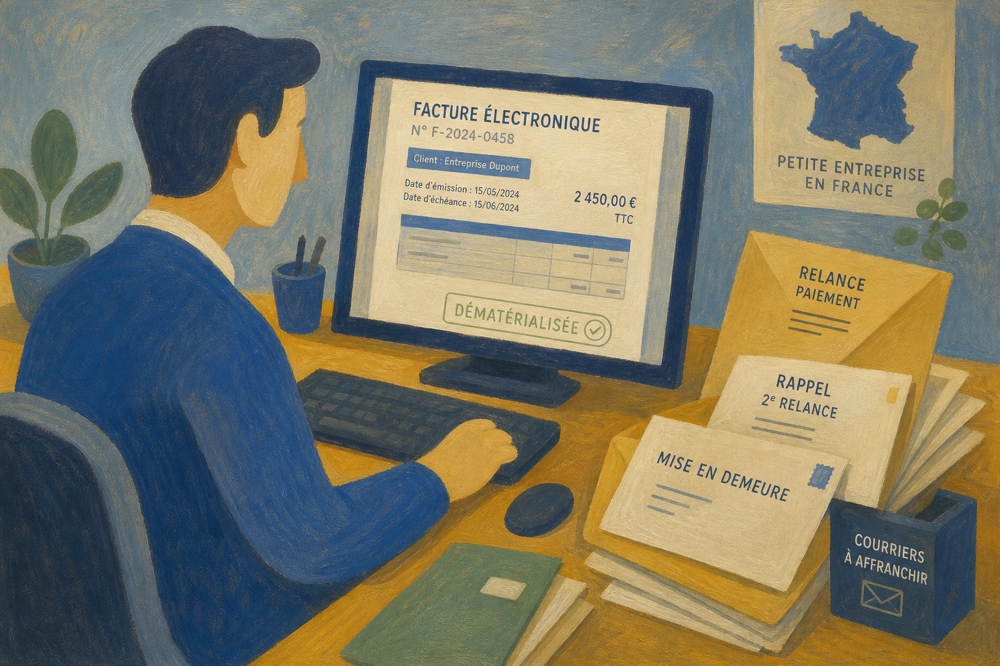
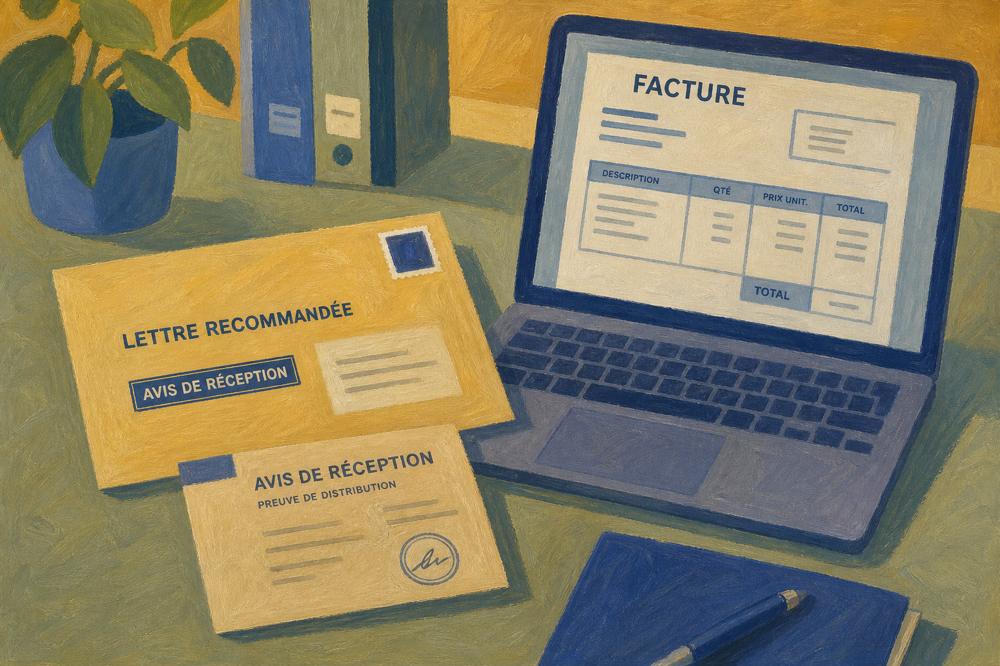
Prenez le cas d'un impayé. Quand un client ne règle pas, ce n'est pas une facture électronique de plus qui débloque la situation, c'est une relance, puis une mise en demeure. Ces courriers ont une fonction juridique : ils marquent une date, ils créent une preuve, ils préparent un éventuel contentieux. La mise en demeure envoyée en recommandé avec accusé de réception reste la pièce maîtresse du recouvrement amiable, et rien dans la réforme de la e-facture ne la remplace. La lettre recommandée conserve toute sa valeur probante.
Malgré la facture électronique, relances et mises en demeure restent du courrier papier à valeur juridique.
Il en va de même pour vos clients particuliers, qui ne recevront jamais de facture électronique normalisée et à qui vous continuerez d'adresser factures, avis d'échéance et courriers par les canaux habituels. Idem pour vos clients étrangers, hors périmètre. Et au-delà de la facturation, toute la vie courante de l'entreprise passe encore par le courrier : convocations, notifications, contrats, résiliations, avenants, documents à signer et courriers RH. Ce courrier opérationnel n'est pas concerné par l'obligation, et il continuera d'exiger de la fiabilité et de la traçabilité, précisément ce que le recommandé apporte.
Le risque, en concentrant toute l'attention sur la mise en conformité e-facture, est de négliger ces flux qui ne changent pas mais qui pèsent lourd. Une entreprise parfaitement conforme sur ses factures électroniques mais désorganisée sur ses relances d'impayés aura résolu le problème administratif et laissé grand ouvert le problème de trésorerie.
Comment envoyer une facture ou une relance par courrier depuis Axonaut, concrètement ?
C'est là que le sujet devient opérationnel. Si vous facturez depuis un ERP, vous n'avez aucune raison d'imprimer, de plier et d'affranchir vous-même les documents qui restent hors périmètre. L'app Envoi automatique de factures depuis Axonaut de Merci Facteur relie votre ERP à une chaîne d'expédition papier complète. Le déroulé réel tient en quatre étapes.
Étape 1, vous connectez Axonaut à votre compte Merci Facteur. L'appairage se fait une fois, en quelques minutes, via votre clé d'API Axonaut. Aucun développement n'est nécessaire, aucun frais de mise en place non plus, et vous choisissez les critères qui déclenchent un envoi papier : un type de document, un tag, un client donné, une facture passée en retard de paiement.
Étape 2, vous validez votre document dans Axonaut comme d'habitude. Vous ne changez pas d'outil et vous ne ressaisissez rien. La facture, l'avis d'échéance ou la lettre de relance est récupérée telle que vous l'avez produite, avec votre mise en page et votre logo, et l'adresse du destinataire est lue directement dans la fiche client.
Étape 3, Merci Facteur imprime, met sous pli, affranchit et dépose. Vous choisissez le mode d'acheminement adapté à l'enjeu : lettre simple pour un avis courant, lettre suivie pour tracer la remise, recommandé avec accusé de réception pour une mise en demeure qui doit tenir devant un tribunal. Le courrier validé dans la journée part le jour même, ce qui compte quand une date de départ conditionne un délai contractuel.
Étape 4, votre client reçoit un vrai courrier et vous recevez la preuve. Le destinataire reçoit un pli nominatif dans sa boîte aux lettres, avec le cas échéant l'avis de réception à signer. De votre côté, vous suivez chaque envoi dans votre espace, vous récupérez les accusés de réception numérisés et les retours NPAI, et vous archivez la preuve d'envoi avec la facture concernée. Un webhook peut renvoyer ce statut vers vos outils pour clore automatiquement l'étape de relance.
Ce fonctionnement ne demande aucun engagement ni volume minimum : une seule mise en demeure dans le mois ou plusieurs milliers de plis, vous ne payez que ce que vous envoyez. Pour le coût exact de votre configuration, le simulateur est en accès libre sur la page tarifs.
Comment industrialiser les relances et mises en demeure qui restent ?
Une fois la brique d'envoi en place, la question n'est plus « qui va à la poste » mais « quel événement déclenche quel courrier ». C'est la logique que vous appliquez déjà à la e-facture, transposée au papier. Une facture dépasse son échéance de quinze jours, une relance simple part automatiquement ; elle dépasse trente jours, une relance plus ferme suit ; elle atteint le seuil que vous avez fixé, une mise en demeure en recommandé avec accusé de réception est déclenchée et vous disposez d'une date certaine. Les webhooks et l'API REST documentée de Merci Facteur, ainsi que les connecteurs Zapier, Make et n8n, permettent de câbler cette séquence depuis votre ERP ou votre CRM sans écrire de logique d'impression.
Deux points comptent au moment de choisir ce prestataire, et ils comptent d'autant plus dans un contexte de réforme fiscale. Le premier est la localisation des données : Merci Facteur est une entreprise 100 % française, ses serveurs et ses données sont en Union Européenne, avec une conformité RGPD native, ce qui évite d'ajouter un transfert hors UE à un dossier qui contient déjà des données de facturation. Le second est l'assistance : le support est humain et basé en France, joignable par chat, email, WhatsApp ou téléphone, avec une réponse dans la journée. Quand un courrier de mise en demeure part de travers un vendredi après-midi, vous voulez quelqu'un au bout du fil, pas un formulaire.
Sur le plan économique, l'argument est simple : vous supprimez le temps passé à imprimer, plier, affranchir et vous déplacer, et l'ensemble est jusqu'à 30 % moins cher qu'un envoi équivalent au guichet de La Poste, impression couleur, mise sous pli et affranchissement compris. Le poste de dépense ne disparaît pas : il se réduit et devient prévisible.
Que faut-il préparer d'ici septembre 2026 ?
La feuille de route tient en deux temps. D'abord, la conformité e-facture : situez votre échéance d'émission selon votre taille, septembre 2026 pour les grandes entreprises et les ETI, septembre 2027 pour les PME et les micro-entreprises, choisissez une plateforme publique ou agréée, et assurez-vous dès septembre 2026 d'être capable de recevoir une facture électronique quelle que soit votre taille. Ensuite, et c'est là que beaucoup s'arrêtent trop tôt, cartographiez tout ce qui restera hors périmètre : factures aux particuliers, factures aux clients étrangers, relances, mises en demeure, courriers contractuels et documents qui engagent.
Sur cette seconde moitié, il n'y a pas de match. Un email de relance se perd dans une boîte saturée, atterrit en indésirable et ne prouve rien ; une mise en demeure recommandée arrive, se lit, et fait courir un délai opposable. Le papier n'est pas le vestige que la réforme laisserait derrière elle, c'est le canal qui porte vos documents à enjeu, et la seule chose qui devait changer, c'est le travail manuel autour. Avec Merci Facteur, ce travail disparaît : vous gardez la valeur juridique et la force d'impact du courrier, vous y ajoutez l'automatisation que vous attendiez du numérique, et vous traitez la partie hors réforme avec le même sérieux que votre mise en conformité.